新NISAで100万円投資したら20年後いくらになる?積立シミュレーションを解説【2026年版】
「新NISAで100万円投資したら将来いくらになるの?」
「オルカンやS&P500に投資した場合、どれくらい増える?」
そんな疑問を持つ方は多いのではないでしょうか。
新NISAの魅力は、運用益に税金がかからないことだけではありません。
長期間の運用による「複利効果」を活かせることも大きなメリットです。
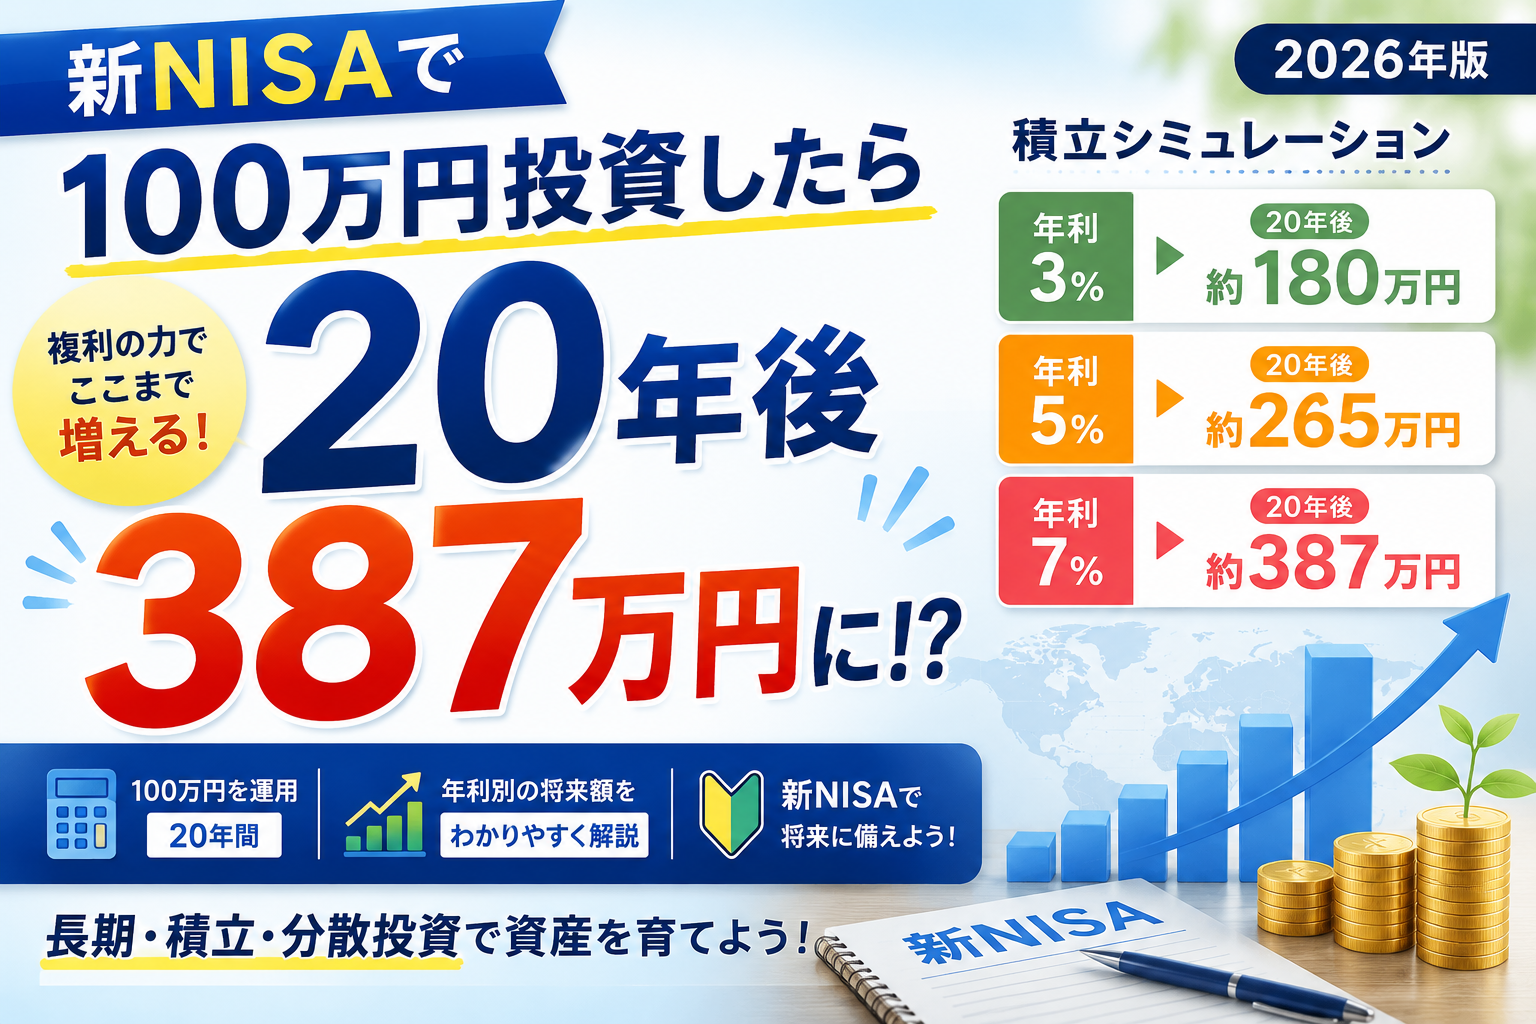
この記事では、100万円を20年間運用した場合を想定し、年利3%・5%・7%でシミュレーションしながら、新NISAの可能性をわかりやすく解説します。
シミュレーションの前提条件
今回は以下の条件で試算します。
- 投資元本:100万円
- 運用期間:20年
- 配当金や分配金は再投資
- 税金は考慮しない(新NISAを想定)
実際の投資結果を保証するものではありませんが、長期投資のイメージをつかむ参考になります。
年利3%で運用した場合
100万円を年利3%で20年間運用すると、
約180万円
になります。
100万円が約1.8倍になる計算です。
銀行預金と比較すると大きな差がありますが、株式投資としては比較的保守的な想定です。
年利5%で運用した場合
100万円を年利5%で20年間運用すると、
約265万円
になります。
元本100万円に対して、利益は約165万円。
長期投資でよく使われる想定利回りの一つです。
オルカンやS&P500への積立投資を長期間続けた場合、この近辺の結果になる可能性があります。
年利7%で運用した場合
100万円を年利7%で20年間運用すると、
約387万円
になります。
元本100万円が約4倍近くまで成長する計算です。
米国株インデックスの長期平均リターンに近い数値としてよく利用されています。
ただし、実際には暴落や不況もあるため、毎年7%で増え続けるわけではありません。
年利別シミュレーション比較
| 年利 | 20年後 |
|---|---|
| 3% | 約180万円 |
| 5% | 約265万円 |
| 7% | 約387万円 |
同じ100万円でも、利回りの違いによって最終的な資産額には大きな差が生まれます。
なぜここまで差が出るのか?
理由は複利です。
複利とは、
「利益が利益を生む仕組み」
のこと。
例えば、
1年目に利益が出る
↓
利益も再投資される
↓
翌年は元本+利益に対して運用される
↓
さらに利益が増える
というサイクルが繰り返されます。
投資期間が長いほど複利効果は大きくなります。
オルカンやS&P500ならどうなる?
新NISAで人気なのが、
- eMAXIS Slim 全世界株式(オール・カントリー)
- eMAXIS Slim 米国株式(S&P500)
です。
どちらも世界や米国の成長に投資できるインデックスファンドとして高い人気があります。
詳しくは以下の記事も参考にしてください。
関連記事:
「オルカンとS&P500どっちがおすすめ?初心者向け徹底比較【2026年版】」
投資にはリスクもある
もちろん投資に絶対はありません。
- 暴落することもある
- 数年間マイナスになることもある
- 元本保証ではない
という点は理解しておく必要があります。
しかし、過去の歴史を見ると、世界経済は長期的には成長を続けてきました。
新NISAは、その成長を長期間取り込むための制度とも言えます。
100万円を用意できない場合は?
最初から100万円を用意する必要はありません。
例えば、
毎月3万円を積み立てる
毎月5万円を積み立てる
といった方法でも十分です。
大切なのは、
「一括で投資すること」
ではなく、
「長期間続けること」
です。
まとめ
100万円を20年間運用した場合、
- 年利3%なら約180万円
- 年利5%なら約265万円
- 年利7%なら約387万円
になる可能性があります。
投資の成果を左右するのは、短期的な値動きよりも「時間」です。
新NISAを活用しながら、長期・積立・分散投資を続けることで、資産形成の可能性は大きく広がります。
焦って売買を繰り返すのではなく、時間を味方につけた投資を意識していきましょう。